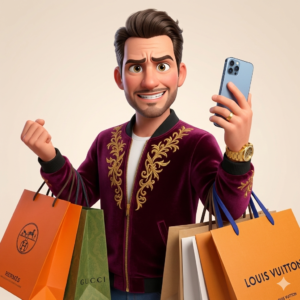
El pasado jueves por la tarde, el Cuñado Gastón apareció por casa sin avisar. No venía con la energía arrolladora de siempre ni presumiendo de su último estreno. Se sentó en el taburete de la cocina, dejó el móvil sobre la encimera y se quedó mirando el café que le acababa de servir como si buscara las respuestas a su vida en el fondo de la taza (y créeme, el café estaba bueno, pero no hacía milagros).
— Carlos, no puedo más —me confesó con la voz apagada—. He estado haciendo números después de lo que hablamos del coche y del seguro. El día 1 cobré la nómina, y para el día 3, después de que pasaran todos los recibos de los préstamos, las tarjetas y la letra del SUV, me quedaban 400 euros para pasar el resto del mes. Siento que no trabajo para mí, siento que soy un empleado del banco.
Me senté frente a él. Había llegado el momento que todo «gastón» tiene que pasar antes de cambiar: el hartazgo. Ese punto en el que el brillo de las cosas nuevas ya no compensa la sombra de las deudas.
— Lo que te pasa, Gastón —le dije—, es que tienes la mochila llena de lo que yo llamo «deuda mala». Y esas piedras pesan tanto que no te dejan ni caminar, y mucho menos correr hacia tu libertad.
¿Qué es eso de la «Deuda Mala»?
Gastón me miró extrañado. Para él, una deuda era simplemente dinero que te prestan y que tienes que devolver (con un poco de «propina» para el banco). No sabía que las deudas tienen «colores».
— Mira, Gastón —le expliqué—, la deuda mala es la que has usado para comprar cosas que pierden valor desde el segundo uno. El coche, el televisor gigante, ese reloj que llevas en la muñeca o las vacaciones que pagaste con la tarjeta de crédito. Estás usando dinero de tu «yo del futuro» para pagar placeres de tu «yo del pasado». El problema es que el placer dura una semana, pero la cuota dura tres años. El tema es que es una deuda que te hace más pobre cada mes porque te obliga a pagar intereses por cosas que ya no valen nada.
— ¿Y hay deudas que no sean malas? —preguntó él con un hilo de esperanza.
— Sí, existe la deuda buena, aunque hay que tratarla con mucho respeto. Es la que usas para comprar algo que, con el tiempo, te va a devolver más dinero del que te costó. Por ejemplo, una hipoteca para una casa bien comprada o un préstamo para montar un negocio con sentido. Es una deuda que «se paga sola» o que te ayuda a construir un patrimonio. Pero tú, amigo mío, ahora mismo solo tienes de la otra.
El plan de liberación de Gastón
Ver a Gastón así me dolió, pero sabía que era la oportunidad de oro para empezar su Operación Rescate de verdad. No podíamos esperar ocho años a que terminara de pagar el coche. Teníamos que mover ficha.
— Gastón, si quieres dejar de ser un esclavo, tienes que empezar a soltar lastre. Y vamos a empezar por lo que más brilla.
Le señalé el reloj de lujo que llevaba, ese del que tanto presumía hace dos meses.
— Si vendes ese reloj hoy, podrías sacar unos 1.500 euros. Con eso, liquidamos de un plumazo el préstamo de la televisión y la tarjeta del centro comercial. Te quitarías dos recibos de golpe. No es mucho, pero el día 1 verás que en tu cuenta hay 100 euros más que antes. Sentirás, por primera vez en años, que empiezas a recuperar tu sueldo.
Gastón miró su reloj. Le gusta, le hace sentir importante. Pero luego miró el recibo del banco que traía en el bolsillo y se dio cuenta de que ningún reloj compensa la angustia de no llegar a fin de mes.
El consejo de hoy: Identifica tus cadenas
Si te sientes como Gastón, atrapado en una red de cuotas que no te dejan respirar, haz este ejercicio de honestidad:
- Haz la lista de la «infamia»: Escribe en un papel todos tus préstamos (menos la hipoteca). Pon cuánto debes, cuánto pagas al mes y qué interés te cobran. Te aseguro que ver el número total impresiona más que ver recibos sueltos.
- Diferencia el tipo de deuda: Marca con un círculo rojo las deudas que compraste por impulso o por aparentar (deuda mala). Esas son tus cadenas.
- El método de la «bola de nieve»: Empieza pagando la deuda más pequeña que tengas. No la más cara, sino la más pequeña. Al quitarte un recibo de encima, sentirás un subidón psicológico que te dará fuerzas para ir a por la siguiente.
- Vende lo que no necesites: Si tienes objetos de valor que compraste con deuda, plantéate venderlos. Es mucho mejor vivir con un reloj de 20 euros y sin deudas que con un Rolex y sin poder dormir.
Gastón se fue a casa con una misión. Todavía le queda un camino largo, pero el brillo que vi en sus ojos al final de la charla no era por su reloj, sino por la esperanza de volver a ser dueño de su propia nómina.
¿Y tú? ¿Tu sueldo es para ti o eres el empleado del mes de tu banco sin saberlo?
Aviso legal y de responsabilidad: Vamos a ponernos serios: este blog tiene una finalidad puramente educativa y de entretenimiento, basada en mis conversaciones familiares. No soy asesor financiero ni profesional del crédito (lo mío son los algoritmos, no los refinanciamientos). La gestión de deudas es un tema serio que debe analizarse de forma individual. Vender activos para pagar deudas o renegociar préstamos son decisiones que pueden tener implicaciones fiscales y legales. Antes de tomar cualquier decisión importante, infórmate bien o consulta con un profesional titulado. Tu libertad financiera depende de tus propias decisiones, no de mi cuñado.